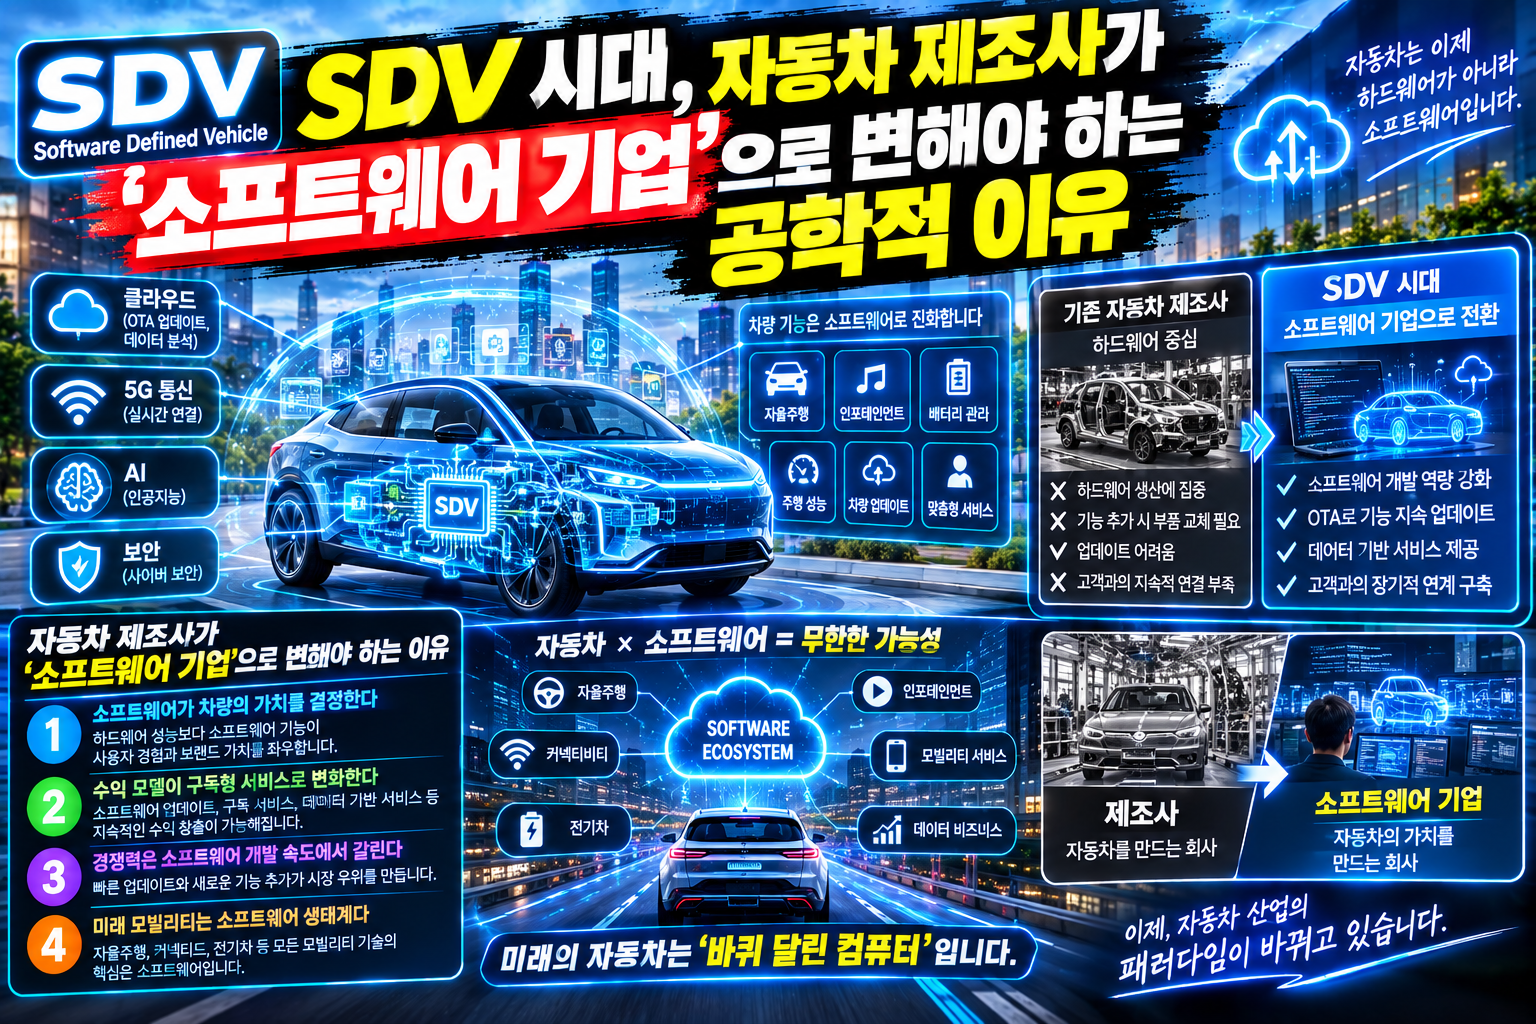
과거 수십 년 동안 자동차 산업의 핵심 경쟁력은 ‘단단한 차체’, ‘강력한 마력의 내연기관 엔진’, 그리고 ‘정밀한 변속기’ 같은 기계 공학적 요소에 있었습니다. 하지만 테슬라를 시작으로 현대자동차그룹, 폭스바겐그룹, GM 등 글로벌 메이저 완성차 업체(OEM)들이 사운을 걸고 전환하고 있는 패러다임은 바로 ‘SDV(Software-Defined Vehicle, 소프트웨어 중심 자동차)’입니다.
SDV는 단순한 마케팅 용어가 아닙니다. 자동차의 정체성이 ‘기계 장치’에서 ‘바퀴 달린 고성능 스마트 디바이스’로 재정의되는 산업적 대전환입니다.
그렇다면 전통적인 자동차 제조사들이 막대한 자금을 투자하여 스스로를 ‘소프트웨어 기업’으로 재구성해야만 하는 하드웨어 및 임베디드 공학적 이유는 무엇일까요? 본문에서는 E/E 아키텍처의 통합, 분리된 SW/HW 라이프사이클, 그리고 데이터 기반 서비스 수익 모델이라는 공학적 및 산업적 근거를 명확히 분석합니다.
1. 기존 분산형 E/E 아키텍처의 한계와 중앙 집중형 전환
전통적인 자동차 내부에는 기능마다 독립된 제어기(ECU, Electronic Control Unit)가 80~100개 이상 복잡하게 얽혀 있었습니다. 예를 들어 창문을 내리는 ECU, 브레이크를 제어하는 ECU, 에어컨을 켜는 ECU가 각각 따로 존재하는 구조였습니다.
이러한 분산형(Distributed) 아키텍처는 공학적으로 커다란 한계에 부딪혔습니다.
| 비교 구분 | 전통적 분산형 아키텍처 (Distributed) | SDV 중앙 집중형/구역(Zonal) 아키텍처 |
| ECU 수 및 구조 | 80~100개 이상의 파편화된 개별 ECU | 2~4개의 고성능 컴퓨팅(HPVC) 및 Zonal 컨트롤러 |
| 차량 하네스(전선) | 수km에 달하는 복잡한 전선 및 와이어링 하네스 (무게 증가) | 구역별 통합 통신으로 전선 길이 및 중량 30~50% 절감 |
| 기능 업데이트 | 서비스센터 방문 후 개별 ECU 펌웨어 교체 | OTA(Over-The-Air)를 통한 전체 시스템 원격 통합 업데이트 |
[전통적 분산 구조]
  [ECU 1] ─── (CAN 버스) ─── [ECU 2]
  [ECU 3] ─── (전선 수km) ─── [ECU 4]
             ↓ (한계: 무게 증가, 기능 확장 불가능)

[SDV 중앙 집중/구역 구조]
  [구역(Zonal) A] ──┐                   ┌── [구역(Zonal) B]
                  ├──► [중앙 HPVC] ◄──┤
  [인포테인먼트]  ──┘   (고성능 NPU)   └── [자율주행 SW]
하드웨어 통합이 이루어지지 않으면 복잡한 센서 데이터(카메라, 라이다)를 실시간으로 처리할 수 없으며, 차량 가벼움을 통한 연비/전비 향상도 불가능합니다. SDV 전환은 이러한 하드웨어 차원의 구역 아키텍처(Zonal Architecture) 전환을 전제로 합니다.
2. 하드웨어와 소프트웨어의 디커플링 (SW/HW Decoupling)
과거의 자동차 개발 방식에서는 하드웨어 부품(HW)과 그 안에 들어가는 프로그래밍 코드(SW)가 일체형으로 고정되어 있었습니다. 일단 출고된 차량의 성능이나 기능은 폐차할 때까지 고정되었고, 신기능을 넣으려면 차를 새로 바꿔야 했습니다.
그러나 SDV 공학의 핵심은 ‘하드웨어와 소프트웨어의 완전한 분리(Decoupling)’입니다.
- AUTOSAR Adaptive 플랫폼 표준화: 하드웨어 단 위에 표준화된 미들웨어(Middleware) 레이어를 둡니다. 이로 인해 운영체제(OS)나 애플리케이션 소프트웨어 개발자는 하드웨어 스펙에 얽매이지 않고 앱을 개발할 수 있습니다.
- 지속적인 가치 상승(Continuous Evolution): 차량 출고 이후에도 스마트폰처럼 지속적인 OTA(Over-The-Air) 소프트웨어 업데이트를 통해 출력 향상, 제동 거리 단축, 자율주행 알고리즘 고도화, 신규 인포테인먼트 기능을 주입할 수 있습니다.”차를 살 때가 가장 기능이 적은 순간이고, 탈수록 발전하는 차”가 되는 것입니다.
3. 구독형 서비스(FoD)와 테크 기업으로의 수익 구조 재편
자동차 제조사들이 소프트웨어 기업을 지향하는 또 다른 이유는 자동차 산업의 비즈니스 모델(BM)이 완전히 재편되고 있기 때문입니다.
기존 자동차 산업은 차를 한 대 만들어서 팔 때 발생하는 일회성 판매 마진(Hardware Margin)에 의존했습니다. 그러나 전기차 전환으로 하드웨어 마진율이 줄어들면서, 출고 이후 차량 생애주기 전체에서 수익을 창출하는 FoD(Feature-on-Demand, 기능 구독형 서비스) 모델이 필수적 요소로 부상했습니다.
[차량 출고] ──► [자율주행/출력 강화/편의기능 OTA 구독] ──► [데이터 기반 서비스 (Insurance/V2X)]
                       ▲                                              │
                       └───────────── (지속적인 재귀 수익 창출) ─────────┘
- 자율주행 SW 구독: 레벨 3 고속도로 자율주행 기능을 월 구독 형태로 제공.
- 성능 패키지 업데이트: 모터 출력을 소프트웨어로 잠금 해제(Unlock)하여 제로백 성능 향상.
- 차량 데이터 관제 서비스: 차량 내 센서에서 수집되는 거대한 빅데이터(Fleet Data)를 AI로 분석하여 배터리 수명 진단, 맞춤형 자동차 보험, 플릿 관리 서비스 제공.
4. 결론: ‘소프트웨어 위버 알레스(Software über alles)’의 시대
결국 자동차 제조사가 소프트웨어 기업으로 탈바꿈해야 하는 이유는 단순한 시대적 유행이 아니라, 차량의 물리적 한계를 극복하고 시스템의 복잡성을 통제하며, 출고 후 지속 가능한 가치를 제공하기 위한 필수불가결한 공학적 진화이기 때문입니다.
하드웨어 제조 역량 위에 강력한 자체 차량 OS와 클라우드 AI 소프트웨어 생태계를 먼저 구축하는 기업만이, 다가오는 완전 자율주행과 미래 모빌리티 시장의 주도권을 쥐게 될 것입니다.